Suivi des versements et recouvrement pour les prêteurs en crédit à la consommation
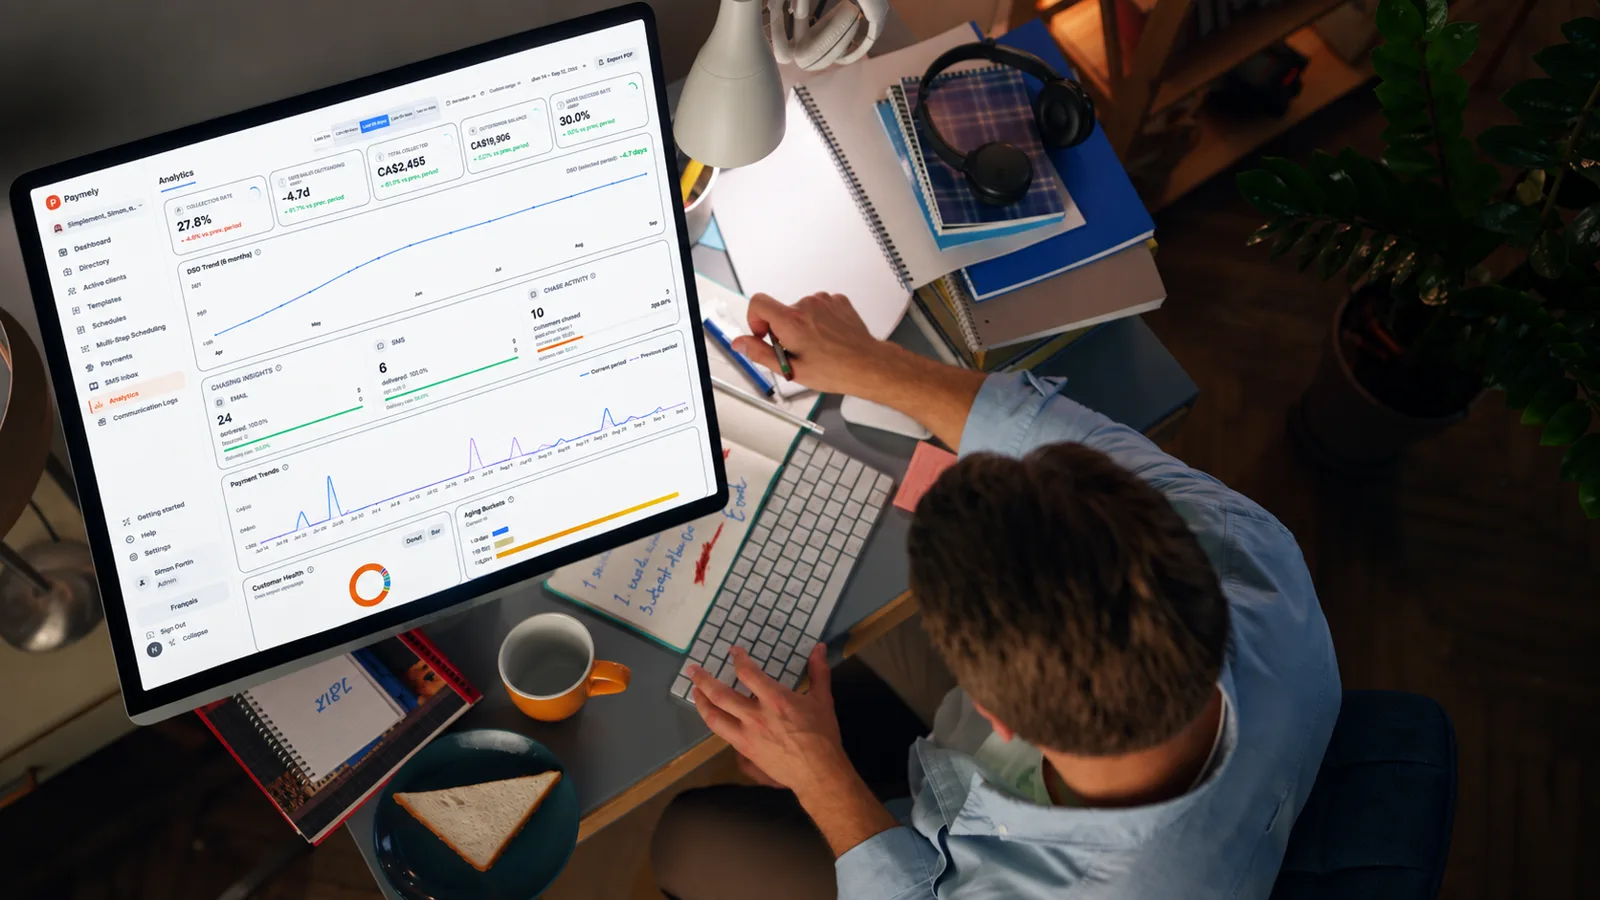
Échéanciers, versements récurrents et rappels avant l'échéance. Chaque emprunteur est relancé automatiquement par courriel et SMS. Et quand il faut parler à quelqu'un, l'appel se fait dans Paymely, avec notre téléphone virtuel : votre équipe appelle d'un clic depuis son navigateur, ou laisse l'IA le faire, en français comme en anglais.
- Prêt personnel
- Microcrédit
- Financement d'achat
Paymely est un logiciel québécois de recouvrement automatisé, conçu pour les prêteurs en crédit à la consommation.
Défis du secteur
Plus de prêts, des budgets serrés et deux lois à respecter
Chaque prêt, c'est des dizaines d'échéances. Un retard qu'on ne relance pas en devient deux. Et chaque appel manuel pour le rattraper doit respecter le ton, les heures et la trace exigés par la loi.
Ce que reçoit l'emprunteur
Trois messages, un virement, zéro appel
Exemple pour un versement mensuel de 312,50 $. Les montants et les dates viennent de votre fichier, le ton vient de vos modèles.
Bonjour Marc, un petit rappel : votre versement de 312,50 $ vient à échéance le 15. Merci !
[Votre entreprise] : votre versement de 312,50 $ est dû aujourd'hui. Répondez à ce message pour toute question.
Bonjour Marc, votre versement du 15 est toujours impayé. Un virement Interac à paiements@… et tout est réglé.
Virement Interac repéré · 312,50 $ · approuvé par votre équipe
Tout au même endroit
Que fait Paymely pour un prêteur ?
Rappel avant l'échéance
Courriel ou SMS courtois, quelques jours avant chaque versement.
Un dossier par versement
Un retard sur un versement ne touche pas les autres.
Virement Interac repéré par l'IA
Présenté à votre équipe, approuvé d'un clic, relance arrêtée.
Relances progressives et offre de règlement
Le ton monte par étapes ; la proposition d'entente est envoyée selon vos règles.
Boîte de réception SMS
L'emprunteur répond par texto, vous voyez tout sur sa fiche.
Téléphone virtuel
Vous appelez depuis votre navigateur, d'un clic sur la fiche : rien à installer. L'enregistrement, les notes et le temps d'appel restent sur le dossier.
Appels IA, en français et en anglais
L'IA appelle l'emprunteur à votre place et lui explique son solde. L'issue de l'appel, enregistrement compris, est notée sur sa fiche. Vous choisissez qui elle appelle, et quand.
Trois choix qui comptent
Pourquoi Paymely plutôt qu'un outil de facturation ?
- 01
Aucun paiement sans validation humaine
L'IA propose, votre équipe dispose. Aucun dossier ne se règle sans votre clic.
- 02
Pensé pour l'échéancier
Modèles récurrents, balises d'échéance et de solde, une séquence par type de prêt.
- 03
Québec, Loi 25, Loi sur le recouvrement
Hébergement canadien, heures permises, arrêt sur mot-clé (ARRÊT), journal de chaque échange.
Ce que dit la recherche
Le texto de rappel fonctionne, et vos emprunteurs le demandent
Paymely ne publie aucune statistique de rendement client. Sources en bas de page.
Questions fréquentes
Paymely gère-t-il les prêts à versements multiples ?
Oui. C'est exactement ce que fait la catégorie « paiements récurrents ». Vous importez l'échéancier, Paymely suit chaque date.
Que se passe-t-il quand un emprunteur paie en retard ?
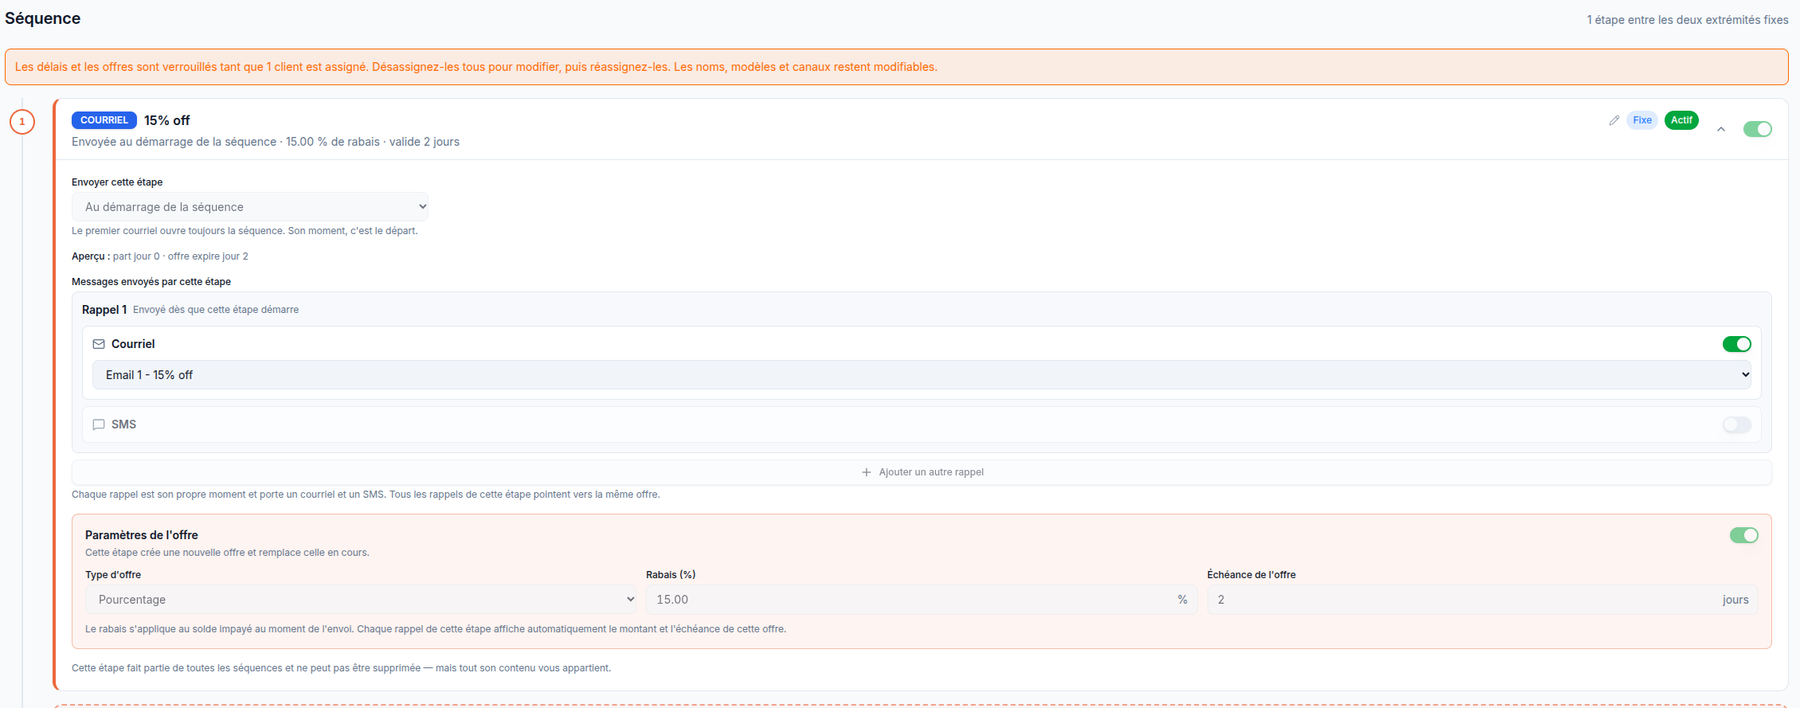
La séquence de relance démarre le lendemain de l'échéance, avec les délais et le ton que vous avez fixés une fois par type de prêt.
Comment l'IA repère-t-elle un virement Interac ?
Elle lit l'avis de virement, fait le lien avec l'emprunteur et le montant attendu, et vous le présente. Rien n'est appliqué sans votre validation.
Puis-je proposer une entente de paiement automatiquement ?
Oui. Pourcentage, délai et expiration sont vos règles ; l'offre part à l'étape que vous choisissez.
Combien de temps avant d'être opérationnel ?
Un fichier d'import et une séance de mise en route accompagnée. Pas de projet TI.
Est-ce conforme à la Loi 25 et à la Loi sur le recouvrement de certaines créances ?
Paymely fournit les garde-fous et la trace. Le contenu de vos messages reste sous votre responsabilité, et nous vous aidons à le rédiger.
Sources
Mis à jour le 13 septembre 2026
- Equifax Canada, « Non-Mortgage Delinquency Growth Slows in Second Quarter », 24 août 2026.
- Statistique Canada, Comptes du bilan national, deuxième trimestre 2026.
- Commission d'accès à l'information du Québec, Sanctions administratives pécuniaires (Loi 25).
- Barboni, G., Cárdenas, J. C. et de Roux, N., « Behavioral messages and debt repayment », Review of Finance, 2026.
- Burlando, A., Kuhn, M. A., Prina, S. et Wilson, B. M., « Helping Borrowers Recover from Loan Default: Evidence from Digital Credit », Innovations for Poverty Action, 2025.
- Datos Insights pour Solutions by Text, sondage auprès de 1 500 emprunteurs, novembre 2025.
- TransUnion, « Preparing for Opportunity: Investing in Efficiency to Scale Operations », janvier 2025.
Dites-nous comment fonctionnent vos prêts.
On vous montre, sur vos propres échéanciers, ce que vos emprunteurs recevraient.